
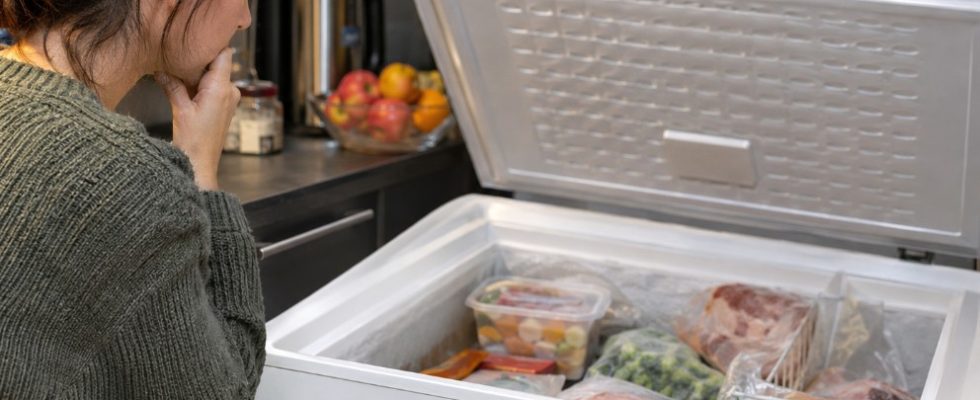
Une panne d’électricité qui dure plusieurs heures peut transformer un congélateur bien rempli en véritable casse-tête. Viandes, poissons, légumes, plats préparés : lorsque la chaîne du froid est rompue, les pertes peuvent représenter plusieurs centaines d’euros. Mais l’assurance habitation rembourse-t-elle les aliments devenus impropres à la consommation ? Tout dépend des garanties souscrites, de l’origine de la panne et des justificatifs disponibles.
La perte des aliments est-elle couverte par l’assurance habitation ?
Contrairement à une idée répandue, une assurance multirisque habitation ne garantit pas systématiquement le contenu du congélateur.
Certains contrats comprennent une garantie spécifique appelée « perte de denrées alimentaires », parfois associée à la protection des appareils électroménagers. Elle peut intervenir lorsqu’une coupure électrique accidentelle entraîne la décongélation des aliments.
Il faut toutefois distinguer une simple interruption de courant d’un dommage électrique. Une surtension qui endommage le congélateur peut relever d’une garantie différente.
Pour mieux comprendre ces distinctions, notre guide consacré aux risques couverts par une assurance habitation permet d’identifier les principales protections à vérifier.
Quelles pannes peuvent donner droit à un remboursement ?
Les conditions d’indemnisation varient selon l’origine de l’incident.
Une coupure généralisée du réseau électrique peut être couverte si le contrat prévoit explicitement la perte des denrées. À l’inverse, une panne mécanique liée à l’usure du congélateur peut être exclue.
Un orage provoquant une surtension constitue une autre situation : l’assureur examinera alors les garanties relatives aux dommages électriques.
L’électricité reste indispensable aux équipements domestiques. À l’échelle européenne, EnergyBoard, observatoire des données énergétiques, permet notamment d’explorer la consommation des logements et leurs différents usages.
Quel montant peut-on espérer récupérer ?
Les assureurs fixent généralement un plafond d’indemnisation spécifique. Celui-ci peut atteindre quelques centaines d’euros selon les formules, mais aucun montant uniforme ne s’applique.
Prenons un exemple fictif : après une coupure prolongée, un foyer estime ses pertes alimentaires à 280 euros. Si son contrat prévoit une indemnisation maximale de 500 euros avec une franchise de 100 euros, le remboursement pourrait atteindre 180 euros, sous réserve que le sinistre soit garanti.
Avant toute réclamation, vérifiez donc trois éléments : le plafond, la franchise et les exclusions.
Combien de temps un congélateur conserve-t-il les aliments sans électricité ?
Un congélateur rempli et maintenu fermé peut généralement conserver ses aliments congelés pendant environ 48 heures. Cette durée descend à 24 heures lorsqu’il est à moitié rempli.
Ces estimations dépendent de l’isolation de l’appareil et de la température ambiante. Un réfrigérateur fermé conserve habituellement le froid pendant quatre heures environ.
Selon les données européennes sur l’énergie consommée par les ménages, l’éclairage et les appareils représentent 14,8 % de leur consommation énergétique finale en 2024. Les équipements de conservation alimentaire font partie de ces usages quotidiens.
Après une panne, vérifiez la température et l’état des aliments. Les produits périssables complètement décongelés et réchauffés au-delà de 4 °C doivent être jetés. En cas de doute sur leur sécurité sanitaire, ne les consommez pas.
Comment déclarer les aliments perdus à son assurance ?
Pour constituer un dossier solide, quelques réflexes sont essentiels :
- Photographiez les aliments détériorés avant de les éliminer.
- Dressez un inventaire des produits perdus avec leur valeur estimée.
- Conservez les tickets de caisse ou factures disponibles.
- Notez les horaires de la coupure et recherchez une confirmation auprès du gestionnaire du réseau.
Contactez rapidement votre assureur. Pour un sinistre ordinaire, le délai contractuel de déclaration ne peut légalement être inférieur à cinq jours ouvrés.
Enedis peut également prévoir un dédommagement forfaitaire automatique après une interruption du réseau dépassant cinq heures. Cette compensation est distincte du remboursement des aliments et ne couvre pas nécessairement leur valeur.
Comment éviter les mauvaises surprises ?
Le meilleur moment pour examiner ses garanties reste celui où aucun sinistre n’est survenu.
Consultez les conditions particulières de votre contrat, notamment concernant les dommages électriques et le contenu des appareils frigorifiques. Vous pouvez également réaliser un bilan de vos assurances et des garanties manquantes.
Un congélateur plein représente parfois un investissement alimentaire important. Une simple vérification contractuelle peut éviter de découvrir, après une panne prolongée, que les pertes restent entièrement à votre charge.